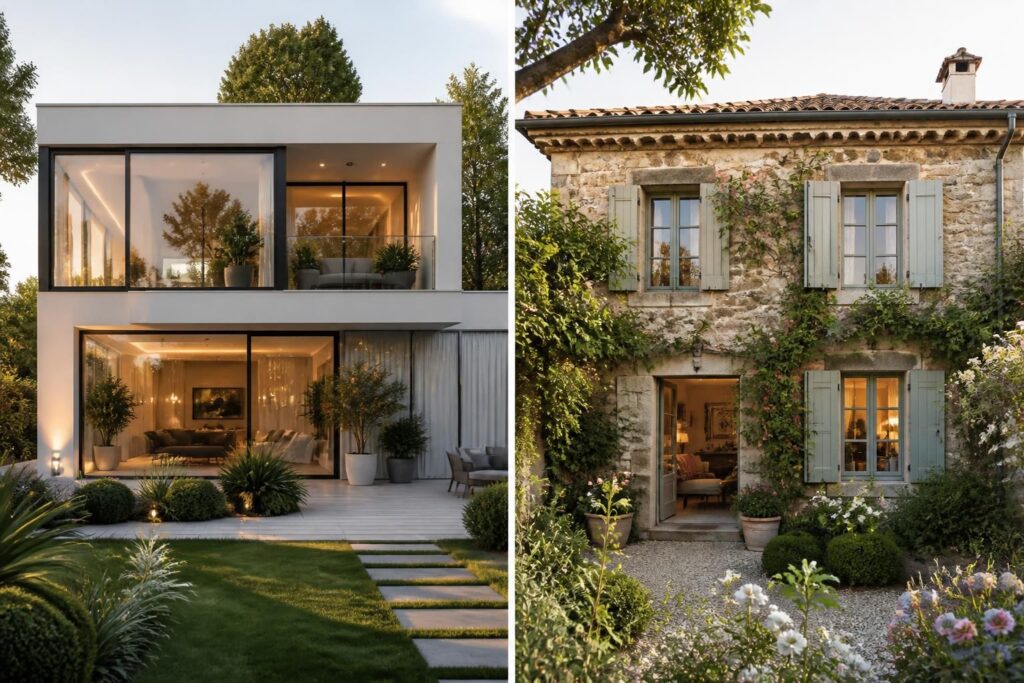
Face à un achat immobilier, le choix entre neuf et ancien ne se résume pas à une question de prix affiché. Il engage aussi la fiscalité, le niveau de travaux, les délais d’emménagement, la qualité de vie au quotidien et la valeur patrimoniale à long terme. Pour un couple, un investisseur ou un dirigeant de TPE qui arbitre entre sécurité budgétaire et potentiel de plus-value, la comparaison mérite d’être posée avec méthode.
L’article en bref
Le choix entre logement neuf et ancien dépend surtout de votre horizon, de votre budget et de votre capacité à absorber des travaux. Mieux vaut comparer le coût global que le seul prix d’achat.
- Budget d’entrée : le neuf coûte plus cher, mais réduit certains frais annexes
- Vie quotidienne : l’ancien offre souvent emplacement, cachet et disponibilité rapide
- Fiscalité et financement : taxes, garanties et aides modifient le calcul final
- Arbitrage patrimonial : potentiel de plus-value, charges et revente doivent être anticipés
Au-delà de l’étiquette « neuf » ou « ancien », c’est la cohérence entre projet, cash-flow et perspective de revente qui fait la différence.
Imaginons Élodie et Karim, qui cherchent leur premier appartement à Lyon. L’un veut limiter les aléas, l’autre vise un bien bien placé avec une vraie marge de négociation. Très vite, le débat ne porte plus seulement sur le prix au mètre carré, mais sur l’équilibre entre confort immédiat, effort d’épargne et stratégie patrimoniale.
Dans les faits, le neuf rassure par ses normes récentes, ses garanties et ses charges souvent plus contenues. L’ancien, lui, séduit par ses emplacements centraux, son charme et son coût d’achat plus accessible. Entre les deux, la bonne réponse dépend rarement d’un principe général : elle dépend surtout de votre projet de vie et de votre horizon de détention.
Pour aller plus loin dans la logique de préparation, il peut être utile de revoir les grandes étapes d’un projet d’achat avec ce guide sur les étapes d’un achat immobilier. Une décision bien cadrée se joue souvent avant même la première visite.
Achat dans le neuf ou l’ancien : comparaison des avantages concrets
Le neuf attire d’abord pour sa sobriété énergétique. Les constructions récentes respectent des standards exigeants en matière d’isolation et de performance, ce qui limite les pertes de chaleur et réduit les charges courantes. À l’échelle d’un foyer, cet écart devient vite visible sur les factures, surtout quand les prix de l’énergie restent volatils.
Autre atout souvent sous-estimé : les parties communes sont généralement récentes, donc moins exposées aux appels de fonds lourds dès les premières années. Ascenseur, sécurité, parking, balcon ou agencement plus moderne peuvent aussi améliorer le quotidien. En contrepartie, l’acheteur paie ce confort dès l’acquisition, avec un prix d’entrée plus élevé.
L’ancien joue une autre carte : celle de la localisation et du caractère. Dans beaucoup de villes, les biens les plus centraux, près des transports, écoles et commerces, appartiennent à ce segment. Pour un actif qui veut limiter ses trajets, ou pour une famille qui cherche un quartier déjà vivant, cet avantage compte autant qu’une surface supplémentaire.
Le marché ancien offre aussi davantage de marge de négociation, car l’offre y est plus abondante. Cela peut permettre de réallouer une partie du budget vers des améliorations ciblées : rénovation de la cuisine, isolation, redistribution des espaces. Cette approche convient bien aux acheteurs qui préfèrent piloter la valeur du bien plutôt que la subir.
Prix d’achat, frais annexes et fiscalité : le vrai calcul
À surface équivalente, le neuf coûte souvent 15 à 20 % de plus que l’ancien. Pourtant, le calcul ne peut pas s’arrêter là. Les frais de notaire sont généralement plus faibles dans le neuf, autour de 2 à 3 % du prix, alors qu’ils se situent plutôt autour de 7 à 8 % dans l’ancien.
Cette différence change nettement le besoin de trésorerie. Sur un bien à 300 000 euros, l’écart de frais peut représenter plusieurs dizaines de milliers d’euros à financer ou à préserver pour l’ameublement, les travaux ou l’épargne de sécurité. Dans un contexte de taux de crédit à surveiller, ce détail n’en est pas un.
La fiscalité joue aussi son rôle. Le neuf peut ouvrir droit à une exonération temporaire de taxe foncière pendant deux ans, sous réserve des règles locales applicables. En investissement locatif, certains dispositifs ont historiquement soutenu ce segment, mais il convient de vérifier la réglementation en vigueur avant toute décision.
Dans l’ancien, la facture fiscale est moins douce au départ, mais elle peut être compensée par un prix d’achat inférieur et par une meilleure capacité de négociation. L’arbitrage doit donc intégrer le coût global : acquisition, financement, frais, taxes, entretien et horizon de revente. C’est souvent là que se joue la vraie rentabilité.
| Critère | Neuf | Ancien |
|---|---|---|
| Prix d’achat | Plus élevé, souvent 15 à 20 % de plus | Plus accessible à surface équivalente |
| Frais de notaire | Réduits, environ 2 à 3 % | Plus élevés, souvent 7 à 8 % |
| Travaux | Faibles au départ | Souvent nécessaires à court ou moyen terme |
| Charges | Souvent plus contenues | Peuvent monter avec l’entretien et la copropriété |
| Emménagement | Différé, parfois 10 à 18 mois | Rapide, souvent en quelques mois |
Pour approfondir la logique budgétaire côté placement immobilier, un détour par la rentabilité d’un investissement locatif peut aider à replacer le prix dans un ensemble plus large. Un bien trop cher au départ peut rester intéressant, mais seulement si ses charges et son potentiel de valorisation suivent.
Travaux, délais et confort : ce que le quotidien change vraiment
Le neuf apporte une forme de tranquillité. Les installations sont récentes, les normes mieux respectées et les réparations de démarrage rares. Pour un acheteur qui ne souhaite pas transformer ses week-ends en chantier, cet argument pèse lourd dans la balance.
Le revers, c’est l’attente. En VEFA, c’est-à-dire en vente en l’état futur d’achèvement, l’acquéreur achète avant la livraison finale. Selon l’avancement du programme, il faut souvent patienter entre 10 et 18 mois avant d’emménager, avec un paiement étalé au rythme du chantier.
L’ancien inverse la logique : le bien existe déjà, on le visite, on le mesure, on l’évalue sans projection hasardeuse. L’emménagement peut être rapide, ce qui en fait une option utile pour un achat contraint par un déménagement professionnel, une naissance ou une séparation. En revanche, les travaux sont fréquents, parfois visibles dès la première année.
Dans un cas concret, un jeune couple peut préférer un appartement ancien à rénover de 10 % sous le budget cible, puis consacrer la différence à l’isolation et à une cuisine ouverte. Cette stratégie permet de créer de la valeur tout en adaptant le logement à ses usages. Encore faut-il chiffrer précisément le chantier, faute de quoi l’économie initiale se dissout vite.
Neuf ou ancien : financement, garanties et valeur patrimoniale
Le financement n’obéit pas aux mêmes contraintes selon le bien choisi. Dans le neuf, les appels de fonds peuvent s’échelonner pendant la construction, ce qui modifie la manière de mobiliser le crédit. L’acheteur doit donc s’assurer que l’effort mensuel reste supportable même avant la livraison.
L’ancien, lui, demande souvent de financer d’un seul bloc le bien et, si besoin, les travaux. Un prêt bien calibré doit intégrer cette enveloppe sans sous-estimer les frais de rénovation, les meubles ou l’éventuelle vacance locative si le bien est destiné à être loué. Pour comparer des conditions d’emprunt, un point de repère utile reste le meilleur taux de prêt immobilier, à mettre en regard de votre capacité d’endettement.
Les garanties constituent un autre différenciateur fort. Dans le neuf, plusieurs protections légales encadrent les malfaçons et les désordres de construction : parfait achèvement, biennale, décennale. Elles sécurisent l’acheteur pendant des années, ce qui limite le risque financier des défauts lourds.
Dans l’ancien, la protection est plus limitée, sauf cas particulier d’un bien encore couvert par une garantie transférable. D’où l’importance de consulter le carnet d’entretien en copropriété, d’observer l’état de la toiture, des équipements et des façades, puis de budgéter un matelas de sécurité. Cette discipline évite de confondre prix bas et bonne affaire.
- À privilégier dans le neuf : recherche de confort, de garanties et de charges maîtrisées.
- À privilégier dans l’ancien : besoin de localisation, d’achat rapide et de négociation.
- À surveiller des deux côtés : coût global, fiscalité locale, entretien et revente.
Sur le plan patrimonial, le neuf rassure par sa faible consommation et son absence de gros travaux immédiats, ce qui facilite parfois la détention longue. L’ancien peut offrir une meilleure plus-value potentielle si l’emplacement est fort et la rénovation bien menée. Le bon arbitrage consiste donc à acheter non seulement un bien, mais aussi une trajectoire de valorisation.
Pour un investisseur, il est également utile de penser diversification. Mettre tous ses moyens dans un seul actif immobilier peut sembler rassurant, mais l’équilibre global d’un patrimoine compte autant que la rentabilité brute. À ce titre, une lecture complémentaire sur la diversification des placements et des risques peut éclairer la place que doit prendre l’immobilier dans l’ensemble du projet.
À la question « faut-il acheter dans le neuf ou dans l’ancien ? », la réponse la plus solide reste la plus concrète : quel niveau de travaux acceptez-vous, quel délai pouvez-vous attendre, et quelle stratégie de revente visez-vous ? Quand ces trois réponses sont claires, le choix devient beaucoup plus lisible.
Le neuf est-il toujours plus cher que l’ancien ?
Le prix d’achat est généralement plus élevé dans le neuf, mais les frais de notaire sont réduits et certaines charges sont plus faibles au départ. Il faut donc comparer le coût global, pas seulement le prix affiché.
Pourquoi l’ancien reste-t-il attractif malgré les travaux ?
L’ancien offre souvent un meilleur emplacement, une disponibilité rapide et davantage de marge de négociation. Les travaux peuvent ensuite servir à adapter le logement et à créer de la valeur.
Quelles garanties protègent un achat dans le neuf ?
Le neuf bénéficie de protections légales contre les malfaçons, avec notamment la garantie de parfait achèvement, la garantie biennale et la garantie décennale. Elles sécurisent l’acheteur pendant plusieurs années.
Peut-on financer des travaux en achetant dans l’ancien ?
Oui, le financement peut intégrer l’achat et une enveloppe travaux. Il est recommandé de chiffrer les rénovations avec précision pour éviter de fragiliser le budget mensuel.
Quel type de bien favorise le plus la plus-value ?
La plus-value dépend surtout de l’emplacement, de l’état du marché et de la qualité du bien. Un ancien bien rénové dans un secteur recherché peut surperformer, tout comme un neuf bien situé et peu coûteux à entretenir.
L’article en bref
Entre neuf et ancien, le bon choix dépend moins d’une règle générale que d’un équilibre entre budget, horizon de détention et capacité à absorber ou non des travaux.
- Neuf sécurisé : garanties, charges réduites et performance énergétique meilleure
- Ancien stratégique : emplacement fort, achat plus accessible et négociation
- Arbitrage complet : fiscalité, frais, financement et entretien à comparer
- Vision patrimoniale : la revente potentielle dépend du marché local
Le bon achat n’est pas forcément le plus beau sur le papier : c’est celui qui reste solide au fil des années.
Le logement neuf permet-il d’emménager plus vite ?
Non, c’est souvent l’inverse. Un achat dans le neuf, surtout en VEFA, implique généralement un délai de livraison plus long qu’un bien ancien déjà construit.
L’ancien est-il forcément synonyme de gros travaux ?
Pas forcément, mais une rénovation ou une remise aux normes est fréquente. Même sans chantier lourd, il faut anticiper l’entretien et les dépenses d’usage.
Le neuf améliore-t-il vraiment la fiscalité ?
Il peut offrir certains avantages fiscaux et une taxe foncière temporairement allégée selon les règles locales. Il reste toutefois essentiel de vérifier la réglementation en vigueur avant d’acheter.
Comment choisir entre neuf et ancien pour un premier achat ?
Le premier achat se décide souvent en fonction de la capacité d’épargne, du besoin d’emménager rapidement et de la tolérance aux travaux. Un budget serré privilégie souvent l’ancien, tandis qu’un besoin de sérénité oriente vers le neuf.

Je suis Julien Mercier, rédacteur spécialisé en finances personnelles et entrepreneuriat. Après dix ans à accompagner des créateurs d’entreprise et à décrypter les sujets d’argent, je mets un point d’honneur à rendre la finance et le business simples, concrets et actionnables. Mon credo : comprendre, décider, agir.