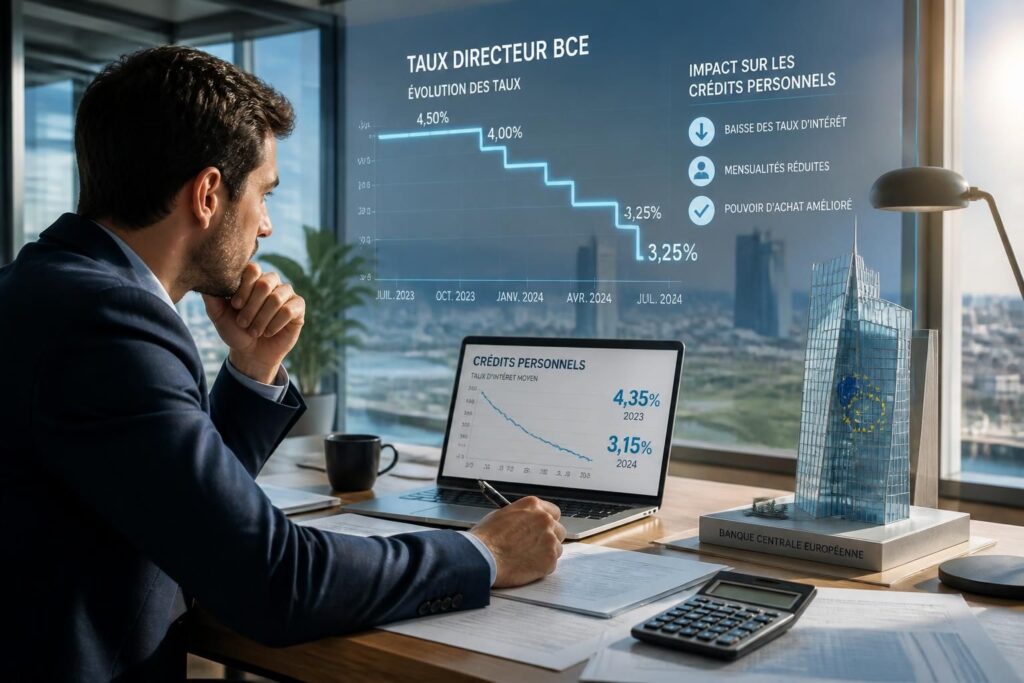
À Francfort, une décision peut peser sur le budget d’un ménage à Lyon, la trésorerie d’une PME ou le coût d’un achat immobilier. Le taux de la BCE agit comme un levier discret mais décisif : il influence le taux directeur, le prix de l’argent pour les banques, puis les crédits, les emprunts et parfois même l’épargne. Comprendre ce mécanisme permet d’anticiper, plutôt que de subir, les mouvements de la politique monétaire et de l’inflation.
L’article en bref
Les décisions de la BCE ne restent jamais confinées aux salles de marché : elles finissent par se retrouver dans vos prêts bancaires, vos mensualités et vos possibilités de financement. Mieux les lire, c’est gagner en marge de manœuvre au bon moment.
- Le rôle du taux directeur : il fixe le coût du refinancement des banques
- Un effet en cascade : les crédits suivent, avec un décalage variable
- Trois taux à connaître : refinancement, prêt marginal et dépôt
- Un impact concret : immobilier, épargne et PME réagissent différemment
Cette lecture aide à anticiper les prochaines décisions de la banque centrale et leurs effets réels sur vos projets.
Lorsque la BCE ajuste ses taux, elle ne modifie pas seulement un chiffre technique. Elle touche à la circulation du crédit dans toute la zone euro, avec des effets visibles sur les prêts bancaires, les dépenses des ménages et la capacité des entreprises à investir.
En 2026, le contexte reste particulièrement surveillé, car la trajectoire de l’inflation continue d’orienter la politique monétaire. Pour un emprunteur, la vraie question n’est donc pas seulement « le taux baisse-t-il ? », mais plutôt « quand et à quelles conditions cette baisse se répercute-t-elle sur mon dossier ? ».
Comprendre le taux de la BCE et son rôle dans la politique monétaire
Le taux d’intérêt de la BCE sert d’abord à encadrer le coût auquel les banques commerciales se refinancent. Autrement dit, il influence le prix de gros de l’argent avant que celui-ci ne devienne un crédit à la consommation, un emprunt immobilier ou une ligne de trésorerie pour une entreprise.
La mission centrale de la banque centrale est de préserver la stabilité des prix. En pratique, cela revient à maintenir l’inflation autour de 2 % à moyen terme, afin d’éviter à la fois une hausse trop rapide des prix et un ralentissement excessif de l’activité.
Pourquoi la BCE ne fixe pas un seul taux
La BCE utilise trois taux directeurs, chacun ayant un rôle précis dans le système financier. Cette architecture permet d’encadrer le marché monétaire à court terme, un peu comme une fourchette qui fixe le plancher et le plafond des échanges entre banques.
Le plus connu est le taux des opérations principales de refinancement, souvent appelé taux directeur par abus de langage. Il s’applique aux liquidités prêtées aux banques pour une semaine et sert de repère pour l’ensemble des conditions de crédit.
- Le refinancement : taux central utilisé pour les liquidités à une semaine
- Le prêt marginal : guichet d’urgence au jour le jour, plus coûteux
- Le dépôt : rémunération des excédents placés auprès de la BCE
Imaginons une PME de services qui doit financer un décalage de trésorerie sur quelques jours. Si le coût de refinancement monte, son banquier ajuste ses conditions plus vite ; si le plancher reste haut, le marché monétaire tout entier se tend. Ce mécanisme, souvent invisible, finit pourtant par se traduire dans le quotidien des dirigeants.
Le point clé à retenir est simple : la BCE ne fixe pas un prix isolé, elle structure tout un environnement de financement.
Comment les taux de la BCE se transmettent à vos crédits et emprunts
La transmission n’est ni immédiate ni automatique. Une décision prise à Francfort met souvent plusieurs semaines, parfois davantage, avant d’apparaître dans les barèmes bancaires ou les nouvelles offres de crédits.
Cette latence s’explique par plusieurs filtres : le coût de refinancement des banques, leurs marges, la concurrence entre établissements et les taux de marché à plus long terme. Résultat : une baisse du taux de la BCE peut alléger un crédit, sans garantir un ajustement identique partout.
Les effets sur l’immobilier, la consommation et l’entreprise
Les emprunts immobiliers sont parmi les plus sensibles, surtout lorsqu’il s’agit de nouveaux dossiers ou de renégociation. Pour un prêt de 200 000 euros sur 20 ans, quelques dixièmes de point peuvent représenter plusieurs milliers d’euros sur la durée totale du remboursement.
Les crédits à la consommation réagissent souvent plus vite, car ils dépendent davantage des taux courts. À l’inverse, les prêts immobiliers à taux fixe suivent surtout les taux longs, eux-mêmes influencés par les marchés obligataires et les OAT à 10 ans.
Dans un cas concret, un couple qui achète son premier appartement peut voir sa mensualité évoluer selon le moment où sa banque met à jour ses grilles. Une petite variation ne change pas seulement le coût final : elle peut aussi modifier le niveau d’apport exigé ou la capacité d’emprunt.
La logique vaut aussi pour les entreprises. Une PME qui finance son stock ou un investissement de matériel est exposée au coût du crédit court terme, donc aux décisions de la banque centrale avec un effet très concret sur sa marge.
Les trois profils les plus concernés par les décisions de la BCE
Tout le monde ne réagit pas de la même manière à une variation du taux directeur. Selon que vous êtes emprunteur, épargnant ou dirigeant d’entreprise, l’impact se joue sur des leviers différents et avec des délais distincts.
Les ménages qui financent un achat immobilier subissent l’évolution des barèmes bancaires de façon directe. Les épargnants, eux, voient parfois leurs livrets devenir un peu plus attractifs après une hausse, mais avec un décalage. Quant aux PME, elles ressentent le resserrement ou l’assouplissement du crédit dans leur trésorerie avant même de le lire dans un communiqué.
Ce qui bouge vraiment quand les taux montent ou baissent
| Profil | Effet principal | Délai habituel | Conséquence concrète |
|---|---|---|---|
| Ménage emprunteur | Mensualités et capacité d’emprunt | Quelques semaines à quelques mois | Crédit immobilier plus ou moins accessible |
| Épargnant | Rendement des livrets et comptes rémunérés | Variable selon les banques | Rémunération parfois revalorisée après hausse |
| PME | Coût de trésorerie et financement court terme | Souvent rapide | Investissements plus faciles ou plus coûteux |
| Investisseur obligataire | Prix des obligations existantes | Immédiat sur les marchés | Valeur de marché en baisse quand les taux montent |
Un détail compte beaucoup : une annonce ne vaut pas une application bancaire instantanée. Les banques arbitrent entre volume de dossiers, risque, rentabilité et conditions de marché, ce qui explique pourquoi deux emprunteurs peuvent recevoir des offres différentes au même moment.
Pour garder une longueur d’avance, mieux vaut surveiller les annonces de la BCE, mais aussi les barèmes publiés par les établissements. C’est souvent là que se cache la vraie évolution du financement.
Pourquoi une baisse de la BCE ne suffit pas toujours à rendre un crédit moins cher
Le réflexe consiste souvent à penser qu’une baisse des taux à Francfort entraîne mécaniquement une baisse immédiate des crédits. En réalité, les taux courts de la BCE et les taux longs du marché n’évoluent pas exactement au même rythme.
Les banques commerciales intègrent leurs propres coûts, leur politique commerciale et l’état de la demande. Si les dossiers affluent, elles peuvent choisir de préserver leur marge plutôt que de répercuter intégralement la baisse sur les nouveaux emprunts.
Le rôle des marchés et des anticipations
Les marchés financiers anticipent souvent les décisions de la BCE avant leur publication officielle. Quand la réunion confirme ce que les investisseurs avaient déjà intégré, l’effet visible sur le crédit peut paraître plus faible que prévu.
C’est particulièrement vrai pour le financement immobilier. Les barèmes dépendent aussi des taux auxquels l’État emprunte, de la concurrence entre banques et des équilibres internes de chaque réseau.
Dans ce contexte, un acquéreur qui attend une baisse « automatique » peut perdre du temps. À l’inverse, un dossier solide, bien préparé et comparé au bon moment peut profiter d’une fenêtre favorable, sans promesse de résultat bien sûr.
Le véritable enjeu n’est donc pas d’anticiper un chiffre isolé, mais de lire la direction générale du cycle monétaire.
Comment suivre les décisions de la BCE sans se perdre dans le jargon
Le plus utile n’est pas de lire seulement le communiqué officiel, mais de croiser plusieurs sources. Le calendrier des réunions de la BCE donne les dates clés, la Banque de France propose des synthèses plus accessibles, et Eurostat éclaire l’évolution de l’inflation en zone euro.
La conférence de presse qui suit la décision mérite aussi l’attention. C’est souvent là que se lisent les intentions futures de la banque centrale, bien plus que dans le simple niveau du taux annoncé.
Les réflexes à adopter avant de signer un emprunt
Avant de s’engager, il est utile de vérifier trois éléments : la dernière décision de politique monétaire, la tendance de l’inflation et l’évolution des taux obligataires. Ce trio donne une lecture beaucoup plus fiable que le seul chiffre du jour.
Un acheteur immobilier, par exemple, a tout intérêt à comparer plusieurs offres et à observer si sa banque a déjà ajusté ses grilles. Une différence minime sur le taux peut changer sensiblement le coût total du financement.
Pour ne pas subir les mouvements de marché, la meilleure stratégie reste la préparation. C’est souvent elle qui fait la différence entre un dossier moyen et une proposition réellement compétitive.
- Vérifier le calendrier des réunions de la BCE
- Observer l’inflation publiée par Eurostat
- Lire le communiqué et la conférence de presse
- Comparer les barèmes de plusieurs banques
- Étudier l’effet sur son crédit avant de signer
En matière de crédit, l’information au bon moment vaut parfois autant qu’une négociation habile.
Qu’est-ce que le taux directeur de la BCE ?
C’est le taux auquel la Banque centrale européenne refinance les banques commerciales. Il sert de repère pour le coût du crédit et influence l’ensemble des taux d’intérêt dans la zone euro.
Combien de taux la BCE fixe-t-elle ?
La BCE encadre le marché avec trois taux : le refinancement principal, la facilité de prêt marginal et la facilité de dépôt. Ensemble, ils définissent une fourchette pour le marché monétaire.
Une baisse de la BCE fait-elle baisser mon crédit immédiatement ?
Non, l’effet passe par les banques et les marchés, avec un délai variable. Les nouveaux prêts et les renégociations sont souvent les premiers à être ajustés.
Les taux de la BCE influencent-ils aussi l’épargne ?
Oui, notamment les livrets bancaires et certains comptes rémunérés. La hausse des taux peut améliorer leur rendement, mais l’ajustement dépend des établissements et du calendrier de révision.
Pourquoi les banques ne répercutent-elles pas toujours la baisse intégralement ?
Parce qu’elles tiennent compte de leur coût de refinancement, de leur stratégie commerciale, du risque de défaut et de la concurrence. La transmission n’est jamais mécanique.

Je suis Julien Mercier, rédacteur spécialisé en finances personnelles et entrepreneuriat. Après dix ans à accompagner des créateurs d’entreprise et à décrypter les sujets d’argent, je mets un point d’honneur à rendre la finance et le business simples, concrets et actionnables. Mon credo : comprendre, décider, agir.